粮油撞天花板,调品味推不动,今年的金龙鱼靠什么?
2023年,金龙鱼的业绩说明会格外受到关注。上半年营收1187亿元,同比下滑0.36%;归母净利润9.66亿元,同比下滑51.13%。粮油主业增长乏力,调味品等新业务又迟迟未能打开局面——外界不禁要问:今年的金龙鱼,究竟还能靠什么?
一、粮油撞上天花板:规模见顶,利润承压
金龙鱼的粮油业务(厨房食品)长期占据营收大头,但市场渗透率已接近饱和。2023年上半年,厨房食品收入同比增长仅2.7%,远低于前几年双位数增速。与此大豆、菜籽等原材料价格高位震荡,去年上半年金龙鱼整体毛利率仅为4.15%,较2020年同期的12.1%大幅缩水。
价格战也在压缩利润空间。在米面油等基础品类上,金龙鱼虽为龙头,却难凭品牌溢价突围,促销力度加大进一步侵蚀盈利。一位华东经销商坦言:“金龙鱼的食用油卖得多,但毛利很薄,更多靠走量。”规模效应触顶后,单纯依靠扩产拉动增长的模式已难以为继。
二、调味品“推不动”:新曲线尚未成形
为寻找第二增长曲线,金龙鱼近年来大举进军调味品,推出“丸庄”酱油、“梁汾”醋等品牌。调味品赛道早已强敌环伺——海天味业、中炬高新、千禾味业等企业深耕多年,渠道和品牌壁垒深厚。金龙鱼的调味品业务收入在财报中未单独披露,多位业内人士透露,其市场接受度“并没有预期那么高”。
一方面,餐饮渠道被海天等品牌牢牢占据;另一方面,家庭渠道的消费者尝鲜意愿不足。“大家买酱油还是习惯海天、李锦记。”北京一位超市采购经理表示。2023年上半年,金龙鱼其他业务(含调味品)收入增速不足5%,远未形成规模支撑效应。
三、中央厨房与团餐:被寄予厚望的突破点
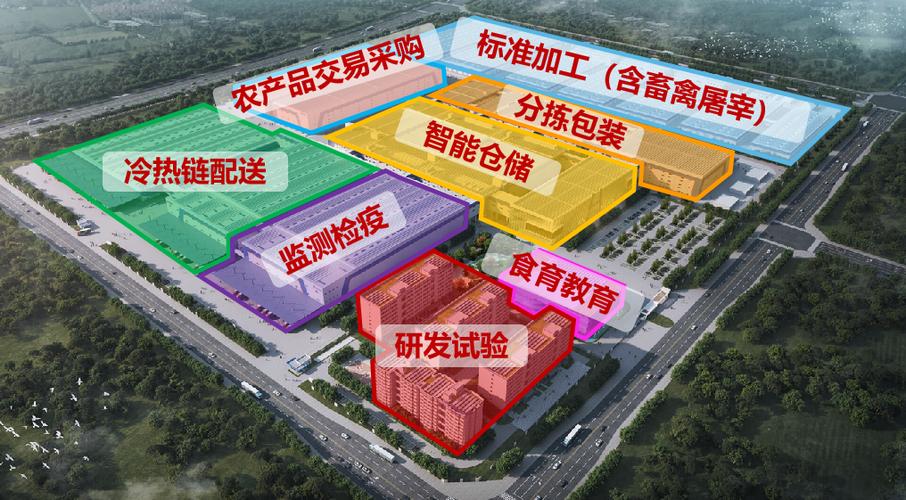
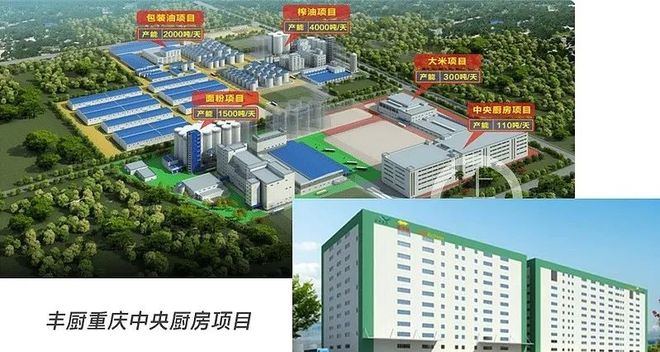
真正的亮点出现在中央厨房板块。金龙鱼在多地布局中央厨房园区,瞄准团餐、预制菜和供应链服务。2023年上半年,中央厨房相关业务收入同比增速超过30%,杭州、昆山等地的园区已投入运营。
金龙鱼的逻辑是:依托粮油全产业链优势,以米面油、调味品为原料,构建从食材供应链到加工配送的一体化平台。换言之,不再只卖一桶油,而是为餐饮企业、学校食堂提供标准化食材解决方案。中金公司研报指出,中央厨房业务有望改善公司整体毛利结构,长期看点在于将原料优势转化为餐饮供应链效率。
不过,该业务目前基数较小,且面临味知香、千味央厨等专业选手的竞争。能否从“试水”变为“支柱”,仍需时间验证。
四、渠道下沉与B端发力:稳住基本盘
在传统C端市场增量有限的情况下,金龙鱼把重心转向B端和下沉市场。一方面,深化与连锁餐饮、食品加工企业的合作,提供定制化油脂和面粉产品;另一方面,借助经销商体系加速向县域乡镇市场渗透,利用“金龙鱼”品牌认知度换取增量。
公司推进供应链降本,通过期货套保、集中采购等方式平抑原料价格波动。2023年二季度,公司毛利率环比有所回升,显示成本端压力略有缓解。
粮油主业撞上天花板,调味品短期难成气候,金龙鱼正站在转型的十字路口。中央厨房那张牌,看似最有想象空间,却也最考验执行力。对于这家四千亿市值的粮油巨头而言,2023年的关键词或许不是“高增长”,而是“换挡”:从卖产品到卖解决方案,从C端拉动到B端破局。这条路能否走通,将决定金龙鱼下一个十年的底色。
如若转载,请注明出处:http://www.psysrnw.com/product/22.html
更新时间:2026-10-26 12:36:05