我国休闲食品行业销售额情况及未来发展预测分析
我国休闲食品行业在消费升级、渠道变革和产品创新的多重驱动下,市场规模持续扩大,销售额呈现稳步增长态势。休闲食品作为快消品的重要组成部分,已从单纯的零食消费转变为日常生活的刚需品类,行业整体呈现出品类多元化、渠道碎片化、品牌集中度提升等特征。本文旨在梳理我国休闲食品行业销售额的现状与结构,分析驱动销售额增长的核心因素,并对未来发展前景进行预测,为食品销售相关企业提供决策参考。
一、休闲食品行业销售额现状分析
从总量规模看,我国休闲食品行业销售额保持稳健增长。根据公开行业数据,2023年行业全渠道销售额规模已突破1.2万亿元,近五年复合增长率约为6%-8%,高于食品工业整体增速。2024年预计销售额接近1.3万亿元,在消费信心逐步恢复和线下场景修复的支撑下,增速有望回升至7%以上。
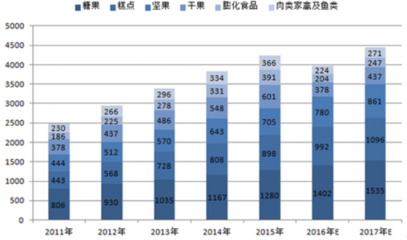
从品类结构看,销售额贡献呈现“多极化”特征。传统品类如糖果巧克力、饼干烘焙、炒货坚果仍占据较大份额,合计占比约45%;健康化品类如坚果种子、果干果脯、低糖烘焙增速领先,近三年销售额年均增长超过12%;卤味零食、辣味休闲食品凭借较强的口味成瘾性和复购率,成为增长最快的细分赛道之一,头部品牌销售额年均增速达15%-20%。膨化食品、肉干肉脯、海味零食等品类销售额保持稳定,但份额略有下滑,反映出消费者向健康化、品质化迁移的趋势。
从区域分布看,销售额呈现“东强西弱、线下主导、线上提速”的格局。华东、华南地区贡献了全国约55%的休闲食品销售额,城镇化率较高的省份人均休闲食品消费支出明显高于全国平均水平;县域及农村市场销售额增速连续三年高于城市市场,成为行业增量的重要来源。渠道方面,线下渠道(商超、便利店、夫妻店、零食量贩店)仍占据约70%的销售额,但零食量贩店模式在2023-2024年快速扩张,销售额贡献显著提升;线上渠道销售额占比已升至30%左右,直播电商、社区团购成为线上增长的主要引擎。
从竞争格局看,销售额集中度较低但趋于提升。行业CR10约为30%,较五年前提升5个百分点左右。细分品类中,坚果炒货、卤味零食集中度较高,头部品牌通过全渠道布局和供应链整合巩固份额;而饼干烘焙、糖果等品类集中度相对分散,区域性品牌和代工白牌仍占据相当销售额。值得关注的是,量贩零食渠道的崛起正在重构销售额分配逻辑,高性价比白牌产品通过下沉渠道实现了销售额快速放量。
二、未来销售额增长预测
预计2025-2030年,我国休闲食品行业销售额将继续保持中高速增长,年均复合增长率约为7%-9%,2030年全渠道销售额有望达到2万亿元左右。核心增长动能来自以下几个方面:一是人均消费提升空间,我国人均休闲食品年消费额约为1000元,仅为美国的1/5、日本的1/3,随着居民收入增长和消费习惯养成,人均消费额具备翻倍潜力;二是健康化产品溢价,低糖、高蛋白、天然原料类休闲食品销售额占比预计从当前不足20%提升至35%以上,带动客单价和毛利率上行;三是渠道下沉与场景拓展,县域市场、即时零售、零食量贩店、特通渠道(如影院、办公场景)将持续贡献增量销售额;四是国潮与创新口味驱动,本土风味、地域特色产品通过社交电商实现销售爆发,形成新的销售额增长点。
分渠道看,预计到2030年,线上销售额占比将提升至40%左右,直播电商和内容电商成为常态化销售入口;线下渠道中,零食量贩店销售额占比有望从当前的约10%提升至25%,传统商超渠道销售额占比则继续下降,但通过调改和体验升级仍将保有稳定基本盘。分品类看,健康零食(坚果、果干、低糖烘焙、功能食品)销售额增速将领跑行业,年均增长12%-15%;卤味零食、辣味休闲食品增速维持在10%左右;传统糖果、膨化食品增速放缓至3%-5%。
同时需关注潜在风险对销售额的扰动:一是原材料价格波动,坚果、油脂、糖等大宗原料价格上涨将直接挤压企业利润并抑制终端销售额增长;二是消费分层加剧,高性价比白牌与高端品牌之间的销售额争夺将从增量市场转向存量市场;三是食品安全与质量舆情对细分品类销售额的短期冲击需引起重视。总体上,休闲食品行业销售额长期向好的基本面不变,但企业需更加注重产品力、渠道效率和品牌差异化,以在结构性变化中把握增长机会。
如若转载,请注明出处:http://www.psysrnw.com/product/52.html
更新时间:2026-10-26 10:21:13